Pymes españolas de defensa: mayoría en número, minoría en ventas según análisis de la Armada
La industria española de defensa presenta una paradoja estructural: aunque más de 80 de cada 100 empresas del sector entre 2015 y 2023 fueron pequeñas o medianas, estas apenas capturan entre el 6% y el 12% de las ventas totales. Así lo revela un análisis del capitán de corbeta de la Armada, Javier Mendoza Fernández-Aceytuno, publicado el 16...
La industria española de defensa presenta una paradoja estructural: aunque más de 80 de cada 100 empresas del sector entre 2015 y 2023 fueron pequeñas o medianas, estas apenas capturan entre el 6% y el 12% de las ventas totales. Así lo revela un análisis del capitán de corbeta de la Armada, Javier Mendoza Fernández-Aceytuno, publicado el 16 de octubre de 2026 por la Escuela Superior de las Fuerzas Armadas (ESFAS), basado en nueve informes anuales del Ministerio de Defensa.
Las barreras de entrada: financiación y certificaciones
La brecha entre número de empresas y facturación se explica, según el estudio, por las exigencias del ciclo de negocio. Una pyme que desarrolla un sensor o un programa informático para uso militar debe superar procesos de certificación y, en muchos casos, mantener el desarrollo durante años antes de conseguir un cliente. La espera implica costes que las empresas pequeñas difícilmente pueden sostener, a diferencia de los grandes grupos, que concentran entre el 85% y el 90% de los activos del sector.
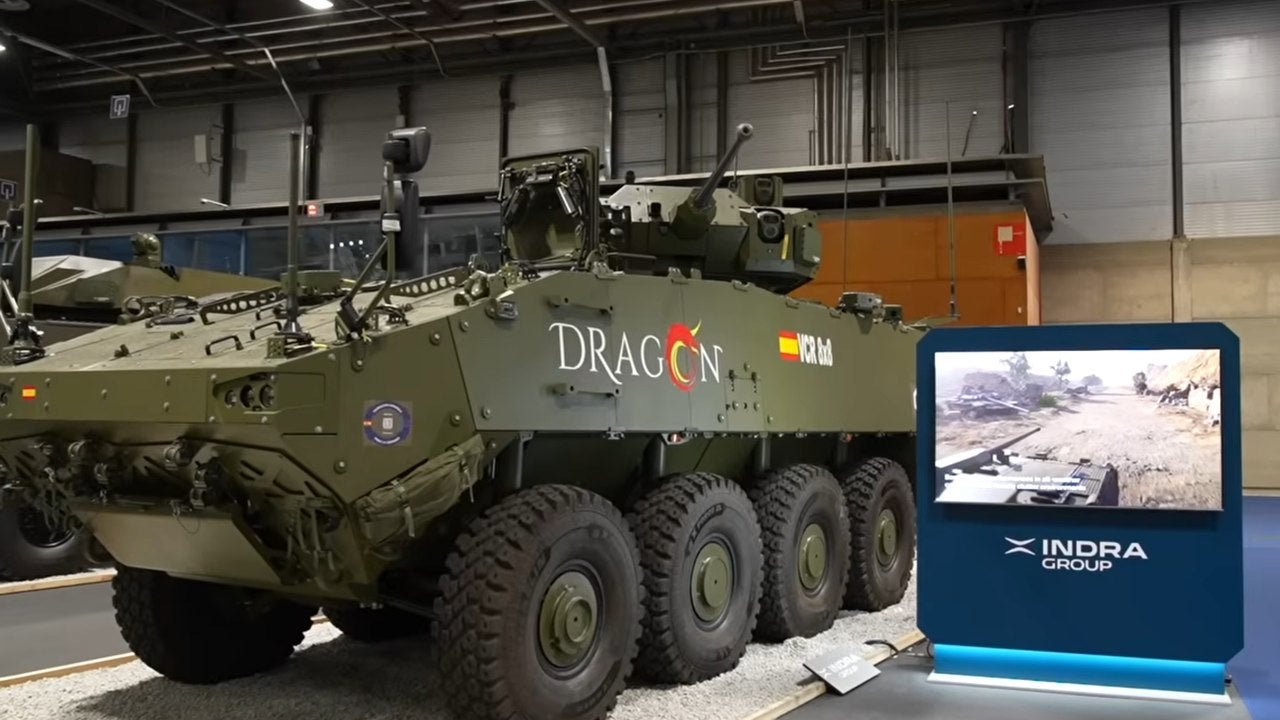
Además, los contratistas principales como Indra exhiben productos completos —radares, comunicaciones, sistemas espaciales— bajo una marca única, mientras que las pymes suelen operar como proveedores especializados a través de cadenas de subcontratación. La exigencia de cofinanciar proyectos también se identifica como una barrera de entrada a programas europeos, como los satélites de comunicaciones SpainSat NG.
Especialización y dependencia: la doble cara de la pyme
Sin embargo, el análisis revela un dato que matiza la imagen de debilidad: las pequeñas empresas dedican el 72% de su propio gasto en investigación y desarrollo a defensa, frente al 69% de las grandes. En proporción, comprometen una parte mayor de su capacidad para desarrollar tecnologías concretas, aunque en términos absolutos la inversión de los grandes contratistas sigue siendo muy superior.
Esta especialización genera una vulnerabilidad clara: si el único comprador posible aplaza su pedido, la pyme tiene poco margen para compensar la espera. Como salidas, Mendoza menciona la búsqueda de clientes civiles para tecnologías concebidas para defensa, la colaboración con socios industriales y la exportación, como ejemplifica la adquisición del blindado Hunter por parte de Letonia.
Rendimiento oculto y perspectivas
El estudio también detecta que, al relacionar los resultados con los activos o fondos propios, algunas pymes obtienen mayor rendimiento de sus recursos que empresas mucho mayores. No obstante, aprovechar bien el dinero disponible no garantiza tener suficiente para financiar durante años el siguiente producto. La dualidad entre eficiencia y escala seguirá definiendo el papel de las pymes en un sector donde la espera es parte del precio de entrada.
🤖 Este artículo fue creado con ayuda de inteligencia artificial y revisado por un periodista.